Итоги 1 полугодия 2026 от ITResearch
Российский рынок компьютеров и периферии в 1 полугодии 2026 г.
Итоги ITResearch
Первое полугодие 2026 года на российском рынке ИТ, и в частности, в таком его сегменте, как «компьютеры и периферия», получилось очень неоднозначным. Казалось бы, на все подсегменты действовали единые общеэкономические факторы и форс-мажоры, но при этом внутри их действовали различные технологические течения и уровни эластичности по отношению к падению активности потребителей. В результате, несмотря на то что практически все направления отработали ниже прогнозов, темпы продаж отличались довольно сильно (см. Рис. 1). Хуже отработали стационарные конечные устройства, тяжелые инфраструктурные и мобильные решения чувствовали себя относительно неплохо. Но во втором полугодии динамика вполне может поменяться кардинально.
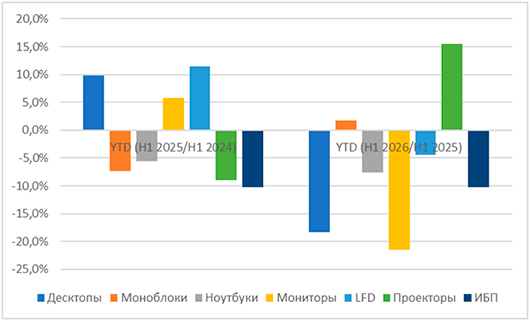
Рис. 1. Динамика продаж различных сегментов. YTD. По сравнению с 1 полугодием 2025 г. В штуках
В целом, 2026 год идет очень нервно, прибыльности уж точно не фиксируется практически нигде, но для воюющей страны и текущая ситуация в целом воспринимается терпимой. Несмотря на растущий дефицит бюджета, сокращение госзатрат на «мирные» статьи, медленное снижение Учетной Ставки, удары по складам маркетплейсов и т. д., катастрофического обвала спроса и перехода потребителей в режим выживания не наблюдается. А это позволяет надеяться, что все исследуемые ITResearch направления ИТ-рынка преодолеют период охлаждения и ещё возьмут свое. Более подробно о динамике и структуре продаж в каждом из сегментов мы расскажем в соответствующих разделах.
Компьютеры
В первом полугодии 2026 г. российский рынок ПК (десктопы+ моноблоки + ноутбуки) составил 2,65 млн устройств, снизившись на 12,5% в сопоставлении с первой половиной предыдущего года. Последний раз на таком уровне рынок находился в H1’2022.
Но это – в натуральном выражении. А вот в денежном рынок компьютеров как раз вырос до 2,56 млрд долл. – это на целых 20% выше показателей H1`25. Цены с начала года активно поползли вверх. Тут наложилось сразу несколько факторов, как внутрироссийских – налоги, проблемы с доступностью, проблемы с кредитованием; так и общемировых, в первую очередь цены на микросхемы памяти, да и на другие чипы. За год средневзвешенные по продажам цены на десктопы (системные блоки и AIO вместе) в пересчете на доллары выросли на 32%, а на ноутбуки –так и на все 49%. Справедливости ради следует отметить, что первое полугодие 2025 доллар открывал на отметке 102,3 рубля и закрыл на 78,5, а в текущем году динамика была от 78,8 до 77,8 рублей. То есть значительную роль тут составила также и курсовая разница.
Вместе с тем такие ростовые показатели в деньгах связаны не только с фактическим увеличением себестоимости компонентной базы и макроэкономическим фактором, но и с тем, как потребитель реагирует на столь резкий ценовой рост.
Понятно – падает общий спрос в штуках, люди просто откладывают обновление парка ПК и ноутбуков. Либо производят апгрейд, обращается на вторичный рынок – если цена оказывается совсем уже неподъемной.
Но те потребители, которые все же идут на покупку нового компьютера, предпочитают брать технику с запасом производительности. Средний ценник растет и в чисто конфигурационном смысле. Понимая, что ждать падения цен в перспективе неоткуда, покупатель выбирает технику с запасом на 5-7 лет вперед.
Сборка ПК в NETLAB: любые конфигурации под задачи вашего бизнеса
Готовые компьютеры не всегда подходят для конкретного проекта. Одним нужны определённые комплектующие, другим — единая конфигурация для всей компании, третьим — крупная партия системных блоков. Именно поэтому NETLAB предлагает услугу профессиональной сборки системных блоков под заказ под брендом NORBEL, позволяя клиенту самостоятельно или с помощью специалистов компании подобрать оптимальные компоненты.
Производственная линия NETLAB способна обеспечить крупную единовременную поставку ПК до 1500 штук, а персональный менеджер возьмет в расчет и подберет оптимальную конфигурацию даже от 1 штуки.
Компьютеры NORBEL вошли в топ-10 рейтинга ITResearch по итогам 2024 и 2025 годов, что свидетельствует об их востребованности на российском рынке.
От идеи до готового компьютера
Для проектных поставок предусмотрен персональный BDM-менеджер, который проконсультирует по оборудованию, поможет подобрать конфигурацию и окажет поддержку в организационных вопросах и финансовых сервисах.
Каждый системный блок проходит проверку совместимости комплектующих и стресс-тестирование под максимальной нагрузкой. При необходимости специалисты установят операционную систему и драйверы, чтобы компьютер был готов к работе сразу после получения.
Гарантия без лишних ограничений
На компьютеры NORBEL действует стандартная гарантия 2 года с возможностью расширения до 3 или 5 лет. Самостоятельная модернизация не лишает гарантии — перед обращением в сервисный центр необходимо лишь вернуть компьютер к исходной конфигурации. При неисправности на обслуживание можно передать только проблемный компонент, а не весь системный блок. Конечные пользователи могут напрямую обратиться за гарантийным обслуживанием в сервисный центр. Сервисная поддержка доступна по всей России.
Планируете проектную поставку или хотите собрать ПК под конкретные задачи? Обратитесь в NETLAB. Поможем подобрать комплектующие, рассчитать стоимость и подготовить конфигурацию с учетом ваших потребностей.
Реклама: ООО «Бион»,
ИНН: 5047181263, ERID: 2SDnjcoHi5a
В частном потреблении это звучит как стратегия «покупки с запасом» (Future-proofing). Применительно к госзакупкам, где должны быть формально освоены уже выделенные средства, предпочтение отдается оборудованию, соответствующему нормам амортизации. Это дает возможность пропуска нескольких последующих бюджетных циклов.
В результате базовым уровнем конфигурации, как ноутбука, так и десктопа, становится модели процессоров уровня i7/i9 вместо i3/i5, 16 ГБ ОЗУ вместо 8, 512 ГБ накопителя вместо 256. А лучше и побольше. И желательно еще и с видеокартой, которая – впервые в истории – теперь у нас не только для игр, но и для нормального запуска ИИ-моделей локально. Последнее начинает касаться и корпоративного потребления: сегодня начинает меняется понятие «офисного ПК», традиционно подразумевавшее интегрированную конфигурацию и вообще самую базовую комплектацию.
Что касается современных моделей генеративного ИИ – это действительно основой стимул развития ИТ на сегодня. И все что связано с нейросетями, соответственно лежит в основе потребительских требований к новым десктопам и ноутбукам, как потребительским, так и коммерческим.
Но тут как раз с точки зрения уровня начинки локального ПК момент весьма спорный. Ведь изначально все это – облачные решения. Какая разница, с какой консоли обращаться со своими промптами в облако? Для общения с банальным чат-ботом вполне хватает смартфона. Казалось бы, сегодня даже обычный софт уходит в облако – мы впервые живем в мире, где локальный MS Office престал быть незаменимой позицией, как и Photosрop, и AutoCAD, и DaVinci. Дело могло пойти, скорее, к развитию сверхдешевых нетбуков/неттопов, хромбуков, вплоть до тонких клиентов, чем о массовом переходе к устройствам, ранее понимавшихся игровыми. Но нет.
Все дело в том, что ценник при профессиональном обращении к облачным ресурсам для потоковой генерации контента, аналитики, вайб-кодинга – начинает кусаться.
Да, появляются квантизированные локальные модели и ИИ-агенты для взаимодействия с ними. Но без 64 ГБ ОЗУ и хотя бы какой-нибудь видеокарты работа с такими средствами некомфортна. И вот выбор: вы сжигаете по $200 в месяц на облачную генерацию или покупаете ноутбук за 150 тыс. руб. серьезной комплектации. За сколько месяцев это окупится?
Продвинутый пользователь, да еще в условиях экономической нестабильности, начал считать деньги не на покупку конкретного устройства, а на все свое цифровое окружение в целом. И все чаще делать выбор в сторону более «тяжелых» ПК. Которые и локальные модели запустят и использование локального софта роботизируют через ИИ-агента. А доступ к облаку для ненагруженных применений никуда не девается – просто остается на старых машинах или с планшетов и смартфонов.
Тем не менее, абсолютный Low End не может исчезнуть вовсе, хотя бы в расчете на новых потребителей (студенты и школьники) или истерзанный военно-экономическими реалиями малый бизнес. И дешевое предложение, конечно, развивается своим чередом, но в средней цене все-таки вклад более продвинутых продуктов в итоге оказывается существеннее.
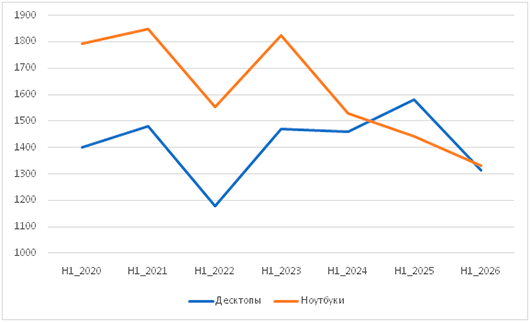
Рис. 2. Продажи ПК – десктопы (системные блоки и моноблоки) и ноутбуки. Первые полугодия 2020-2026 гг. Тыс. шт.
Системные блоки
За первое полугодие 2026 г. в России было продано 1,2 млн системных блоков ПК. Подсегмент испытал наиболее сильное падение -18% годовых. Первый квартал оказался совсем слабым: -22%, во втором отгрузки чуть оживились, но недостаточно -15%.
Причина, падения – в первую очередь существенное сокращения ведомственных бюджетов и общее затухание экономики. В прошлом году рынок вытягивали продажи «реестровых» ПК в гостендеры. Сейчас любые невоенные расходы сокращены и здесь.
Ведущая пятерка поставщиков: DNS, iRu, Norbel, Graviton и MSI. В сумме – это 18% в натуральном выражении.
Во втором квартале произошло событие в законодательной области, значимость которого для отечественной сборки компьютеров пока непонятна. С конца мая вступил в силу приказ Минпромторга № 4769 о об отмене поддержки параллельного импорта комплектующих. Учитывая, что официальные поставки в РФ хотя бы Intel и AMD формально ограничены вендорами – это теоретически должно означать большие проблемы с поставками компонентов для сборки. Особенно для «самосбора» и малых региональных сборщиков. Но пока непонятно, какое влияние этот момент реально оказывает на рынок. Ведь все зависит от того, что фактически означает «отмена поддержки» на уровне, так сказать, таможенного терминала.
Технологически, в целом по поставкам, согласно процессам, описанным выше, идет рост расширенных конфигураций. Но в качестве удешевления продолжают неплохо чувствовать себя и компьютеры в формате неттопа (SFF). Надо понимать, что сегодня это могут быть вполне полноценные комплектации интегрированных машин с мощными процессорами и большими объемами памяти, разве что без возможности расширения. Но они стоят существенно дешевле конфигурационного аналога в стандартном исполнении Tower. И находят спрос в качестве офисных машин. Впрочем, как мы писали выше, тенденции к удорожанию рынка в целом это локальное удешевление перебить все-таки не способно.
AIO
Сегмент моноблоков AIO оказался наиболее стабильным. Он даже подрос в натуральном выражении на 2% год-к-году. В первом квартале там был хороший годовой рост (+12%), во втором снижение на 6%.
В этом секторе давно идут процессы импортозамещения, и нынешний период сохраняет эту тенденцию. Российские марки во втором квартале занимали уже 72% сегмента.
Лидировали здесь iRu, DNS, Aquarius, ICL и Asus. В сумме ведущая пятерка продала 48% всех AIO.
Ноутбуки
Падение ноутбуков в первом полугодии составило -7,5%. Спад поступательно нарастал с начала года к концу второго квартала. (В третьем квартале – положение в этом смысле еще хуже.)
В итоге за первое полугодие было продано 1,33 млн лэптопов. Это третий год сжатия продаж основной категории компьютеров подряд. Последний раз начальное полугодие находилось на этом уровне в 2017 г.
Но в деньгах рынок, наоборот, набрал рост. Мобильные ПК – фактически полностью импортный товар. Даже внутреннее производство здесь в основном все-таки SKD-комплекты от ODM-поставщиков. Добавленная стоимость внутреннего производства тут относительно невелика в среднем по всему предложению. Так что цены здесь взлетели совсем уж круто.
Лидирующая пятерка здесь Asus, Huawei, Honor, Lenovo и Tecno. В сумме лидеры продали 48% всех устройств.
В связи с секвестром государственных бюджетов российские вендоры здесь подсократили свою долю до 15%. Зато вынужденно на высоких ценах начали подрастать некоторые новые азиатские бренды третьего эшелона с совсем уж заниженной ценой, продаваемые в основном через маркетплейсы нетребовательным пользователям. (Отзывы последних по поводу качества приобретенного – лучше не читать.)
Впрочем, общему конфигурационному росту расширенных конфигураций и моделей игрового класса это не мешает. На усиление комплектации пытаются акцентироваться сегодня даже традиционные поставщики эконом-моделей. Несмотря на все поиски возможностей для обретения дисконта тенденция «если и покупают, то мощное», однозначно прослеживается и в мобильной сфере.
Мониторы CBR: для ярких игровых впечатлений и комфортной работы
Хороший монитор не просто показывает картинку — он помогает погрузиться в игру, увидеть больше деталей или с комфортом провести рабочий день. В линейке российского бренда CBR, представленного в портфеле ИТ-дистрибьютора NETLAB, есть решения для каждого из этих сценариев.
Для игр. CBR X MG-3401 и MC-3401 предлагают просторный 34-дюймовый экран с разрешением UWQHD. У MG-3401 IPS-матрица и частота 165 Гц, а MC-3401 выделяется изогнутым экраном с VA-матрицей, частотой 200 Гц и откликом 1 мс.
Помимо впечатляющих игровых характеристик, MC-3401 может похвастаться гибкостью в организации рабочего пространства: монитор поддерживает многооконный режим, включая PIP («картинка в картинке») и PBP («два экрана»). Это значит, что вы сможете одновременно выводить на один экран изображение с двух разных источников — например, проходить игру и параллельно следить за чатом или стримом, либо работать с двумя документами без необходимости переключаться между окнами. Такое решение особенно оценят те, кто совмещает развлечения и продуктивность за одним устройством.
Обе модели поддерживают FreeSync и G-Sync, а игровые настройки помогают адаптировать изображение под себя.
Для офиса и дома. CBR ENTRY ME-2402 с диагональю 23,8 дюйма и ME-2702 с диагональю 27 дюймов подойдут для повседневных задач — от документов и таблиц до видео и общения. IPS-матрица Full HD и частота 144 Гц обеспечивают чёткое, плавное изображение, а Low Blue Light и Flicker Free помогают сделать работу за экраном комфортнее.На все мониторы CBR действует гарантия 3 года. Подобрать модель и оформить заказ можно в каталоге NETLAB
Реклама: ООО «Бион»,
ИНН: 5047181263, ERID: 2SDnjeyJzWp.
Мониторы
За 1 квартал 2026 г. на российском рынке компьютерных мониторов (настольные, 17-57 дюйм) было продано 646 тыс. устройств на сумму в 139 млн долл. В годовом выражении (YTD, по сравнению с 1 кварталом 2025 г.) рынок снизился на 25% в штуках и на 19% в деньгах.
За 2 квартал 2026 г. на российском рынке настольных компьютерных мониторов было продано 804 тыс. аппаратов. В деньгах рынок оценивается в 172 млн долл. По сравнению с 1 кварталом рынок вырос на 24%, что заметно выше стандартной сезонной динамики и указывает на некоторое ускорение рынка. Несмотря на позитивную внутригодовую динамику, по сравнению с 2 кварталом 2025 г. наблюдалось значительное снижение на 18% (и минус 17,4% в деньгах), что, впрочем, заметно лучше -25% в 1 квартале.
В целом первое полугодие 2026 г. оценивается в 1,45 млн мониторов. Это снижение на 21,5% YTD. В деньгах рынок составил 311,6 млн долл., что на 18,3% ниже прошлогоднего показателя. Примечательно, что годом ранее показатель YTD составлял, соответственно, +5.8% и +6,5%. То есть в текущем году ситуация намного хуже прошлогодней. Рынок в целом идет намного ниже нашего прогноза на 2026 г. (минус 5%). Мониторы крайне негативно отреагировали на общеэкономические проблемы и различные форс-мажоры, и надежд на выправление ситуации во втором полугодии и выход на плановые показатели фактически уже не осталось.
Из структурных сдвигов первого полугодия 2026 г. можно отметить достижение 2К-мониторами уровня 25% рынка в штуках, а 4К – почти 8%. Примечательно, что за год доля 2К-мониторов выросла на 5%, а 4К фактически остались при своих.
Также, с начала квартала 2026 г. мы начали отслеживать мониторы с матрицей OLED. Пока их еще мало, но в категории дорогих, в первую очередь игровых аппаратов, они уже становятся предпочтительным вариантом. По 1 кварталу их доля составила около 1,3% рынка в штуках. В деньгах, благодаря высокой стоимости, достигла 6,77% рынка, что уже очень значимо. Во втором квартале OLED прибавили уже до 2,04% рынка в штуках и 9,86% в деньгах. Интегрально по 1 полугодию они составили 1,7% в штуках и 8,5% в деньгах. Это уже очень значимо.
За 1 квартал 2026 г. лидерство было за Acer. В тройку лидеров также вошли Samsung и MSI. На подступах к ней оказался AOC, понемногу восстанавливающий свои позиции. Суммарно на лидирующую группу пришлось около 40% всех продаж.
По второму кварталу 2026 г. первое-второе место с практически идентичными результатами поделили Samsung и Acer. В тройку также вошла MSI.
Но по всему 1 полугодию Acer довольно уверенно опередил Samsung и, тем более, MSI, к которому планомерно подбирается AOC. Эти компании контролировали 39% всех продаж по 2 кварталу и 39,5% в целом по первому полугодию.
LFD (Большие Дисплеи)
За 1 квартал 2026 г. в России было продано 17,75 тыс. информационных ЖК-панелей (LFD: профессиональные ЖК-дисплеи с диагональю от 32 до 115 дюймов). В деньгах рынок составил 40,5 млн долл. По сравнению с 4 кварталом продажи снизились примерно наполовину, что в целом соответствует сезонному фактору. В годовом выражении (YTD, по сравнению с 1 кварталом 2025 г.) рынок снизился на 12% в штуках и на очень весомые 25,6% в деньгах.
За 2 квартал 2026 г. в России было продано 24,85 тыс. LFD. При этом в деньгах рынок составил 51,7 млн долл. По сравнению с 1 кварталом продажи выросли на 40% в штуках и на 27,7% в деньгах. В годовом выражении (YTD, по сравнению с 2 кварталом 2025 г.) наблюдался рост на 1,9% в штуках, но при этом снижение на 17% в деньгах. Это заметно лучше динамики 1 квартала: минус 12% в штуках и минус 25,6% в деньгах, но восстановление рынка происходило в основном за счет дешевых стандартных панелей, вследствие чего динамика денежных показателей была хуже натуральных.
В целом за 1 полугодие 2026 г. российский рынок LFD составил 42,6 тыс. дисплеев на сумму в 92,1 млн долл. Годовая динамика составила -4,5% в штуках и -21% в деньгах. Различная динамика была спрогнозирована нами и была связана со спадом интереса к интерактивным решениям (точнее, снижением бюджетирования сферы Образования) при сохранении спроса на стандартные панели у ряда крупных заказчиков.
В целом, несмотря на наш остронегативный прогноз на 2026 год (минус 20%), в первом полугодии ситуация оказалась несколько лучше. Однако, несмотря на неплохой 2 квартал, мы пока опасаемся говорить о восстановлении рынка. В частности, сейчас, вследствие геополитических рисков, под критичным ударом оказался WB, один из крупных заказчиков LFD (для оборудования ПВЗ). Это один из серьезных факторов риска для отрасли, способных ухудшить дальнейшее восстановление рынка. Также наблюдается значительное сокращение точек общепита: в июле 2026 г. в России работали почти 224 тысячи заведений общепита — на 8% меньше, чем годом ранее. А это также значимый целевой рынок для LFD.
В общем рейтинге за 1 квартал 2026 г. однозначное первое место было за Samsung, далее следовал Lumien, а за ними, с практически идентичными результатами, LG и NexTouch. Суммарно на группу лидеров пришлось 63% рынка, что показывает очень высокий уровень консолидации.
В общем рейтинге за 2 квартал 2026 г. первое место осталось за Samsung, далее следует NexTouch, за ним Lumien. Неплохие результаты также показывали LG и Polymedia TeachTouch. Суммарно на группу лидеров пришлось две трети рынка.
В целом по первому полугодию 2026 г. практически аналогичная ситуация. Тройка лидеров – Samsung, Lumien и NexTouch, на которых пришлось 54% всех продаж. Консолидация на рынке довольно высока.
Проекторы
В течение 1 квартала 2026 г. в России было продано 22,65 тыс. проекторов. В деньгах рынок составил 20,65 млн долл. Средневзвешенная стоимость одного аппарата достигла уровня 912 долл., что заметно выше уровня конца прошлого года, когда в рынок массово вливались сверхдешёвые устройства для новогодних подарков.
В годовом выражении рынок показал умеренное снижение. По сравнению с 1 кварталом 2025 г. в штуках рынок снизился на 4,4%. В основном падение было обусловлено очень плохим январём, далее рынок немного пошёл на поправку. В деньгах снижение было немного весомее – на 11,5%. Но это скорее флуктуация. Рынок невелик, и даже один-два проекта с инсталляционными проекторами способны приводить к подобным колебаниям.
За второй квартал 2026 г. на российском рынке проекторов было продано 26,5 тыс. аппаратов. В деньгах рынок оценивается в 27,9 млн долл. По сравнению с 1 кварталом рынок прибавил 17% в штуках и 35% в деньгах.
Ещё более впечатляющей выглядела годовая динамика. По сравнению с 2 кварталом 2025 г. рынок прибавил 40,4% в штуках и 22,6% в деньгах. Но необходимо понимать, что такие высокие темпы роста были во многом связаны низкой базой: второй квартал прошлого года был довольно слабым.
В целом за 1 полугодие 2026 г. было продано 49,2 тыс. проекторов. В деньгах рынок составил 48,6 млн долл. Почти 1000 долл. за аппарат, несмотря на засилье дешевых устройств, что связано с тем, что инсталляционный сегмент продолжал реализовывать неплохие проекты с очень яркими проекторами. Динамика YTD (по сравнению с 1 полугодием 2025 г.) составила плюс 15,5% в штуках и +5,3% в деньгах, что несколько выше нашего годового прогноза (плюс 5-10%). Однако, хотя рынок пока растет, наши ожидания от второй половины года не очень хорошие, и есть все шансы, что не доберем даже до прогноза.
Следует отметить, что эти данные не учитывают продажи около полумиллиона «проекторов» стоимостью 4-7 тыс. рублей, которые сейчас массово продвигаются через маркетплейсы (в основном). Ранее мы их называли «недопроекторы», что как-то даже обидно и, наверное, не стоит их так называть в публичных маркетинговых материалах. На данный момент нам больше импонирует название «проекторы-игрушки».
Кстати, в прошлом году, готовя прогнозы на 2026-й год, мы много писали, что ждем роста и выхода рынка проекторов на массовость, связанную с ростом популярности в домашнем сегменте сверхдешёвых LED LCD-устройств. В целом мы были правы, но технологии проецирования развились настолько, что на рынок выплеснулись «игрушки», способные за сущие копейки обеспечить движущуюся картинку приличного качества. Основная масса пользователей, созревшая к покупке проектора, имея при этом выбор между почти одинаковыми (для непросвещённого взгляда) аппаратами за 5 и 15 тыс., делала выбор, естественно, в пользу первых. Правда, на самом деле, есть серьезная надежда, что, распробовав технологию проецирования, но не получив должного качества, многие пользователи вскоре обратят внимание на что-то более серьезное, и тогда рынок проекторов получит долгожданное подспорье. Разве что «китайцы» смогут сохранить гипернизкие цены и при этом по качеству выйти на уровень текущих проекторов за 10-20 тысяч
По итогам Q1 2026 г. на первом месте с значительным отрывом по-прежнему находился бренд Wanbo. За ним следовал Cactus, далее Infocus и Acer. Суммарно на группу лидеров пришлось около 67% всех продаж. Это означает довольно высокий уровень консолидации рынка.
Ситуация по 2 кварталу и интегрально 1 полугодию 2026 г. также была предсказуема, практически не меняясь уже довольно давно. На первом месте со значительным отрывом Wanbo. За ним следовал Infocus, далее Cactus, Acer и Exell. На группу этих компаний приходится почти 70% всех продаж.
ИБП (Источники Бесперебойного Питания)
За 1 квартал 2026 г. было продано 217 тыс. ИБП переменного тока всех классов и мощностей: от 300 ВА до 1,2 МВА. В деньгах рынок оценивается в 70 млн долл. Годовая динамика (YTD, по сравнению с 1 кварталом 2025 г.) показала снижение продаж в штуках на 18,7%. Однако при этом в деньгах рынок даже вырос почти на 1%. Это связано с тем, что в прошлом году в начале года хорошо чувствовали себя массовые ИБП, сейчас же фокус был на тяжелых инфраструктурных решениях, вследствие чего средневзвешенная стоимость (стоимость одного ИБП в целом по рынку) выросла на 24%.
За 2 квартал 2026 г. российский рынок ИБП переменного тока оценивается в 264 тыс. устройств. В деньгах рынок составил 107,3 млн долл. По сравнению с 1 кварталом текущего года рынок прибавил 22% в штуках и более чем внушительные 53% в деньгах. В годовом выражении (YTD, по сравнению с 2 кварталом 2025 г.) рынок всё же немного просел в штуках (минимальный минус 1,9%), но при этом показал серьезный рост в деньгах, прибавив 27%. Такая разнонаправленная динамика связана с фокусировкой рынка на сверхтяжелых модульных решения для крупных ЦОДов. В результате средневзвешенная стоимость за год выросла почти на 30%. Для результата год к году это аномально много.
Всего за 1 полугодие 2026 г. было продано 481 тыс. ИБП на 177 млн долл. Годовая динамика составила минус 10% в штуках (примерно как в 2025 г.), но при этом наблюдался рост в 15% в деньгах. При этом наш прогноз на 2026 год был «флэт», т. е. нулевые темпы роста при смещении рынка в сверхтяжелые решения. Фактически мы наблюдаем, что хотя рынок пока «не добирает» в штуках, в деньгах процесс идёт более чем позитивно (учитывая текущие экономические и геополитические реалии). Годом ранее годовая динамика показывала снижение денежных показателей (-6,6%), так что на текущий год рынок пока развивается лучше 2025 г. Напоминаем, что традиционно на рынке ИБП денежные показатели являются более значимыми, чем штучные.
По итогам 1 квартала 2026 г. на первом месте оказался Ippon, далее следуют Cyberpower и Парус Электро (с серьезными количествами мегаваттных систем для ЦОДов). Вторая тройка: Powercom, Hiden и Impuls. Суммарно на группу лидеров пришлось 49% всего рынка в деньгах.
Основным бенефициаром 2 квартала 2026 г. был бренд Импульс, который сумел реализовать несколько крупнейших проектов со сверхтяжёлыми модульными решениями для ЦОДов и промышленности. Также порадовала российская компания Systeme Elecrtic, сделавшая впечатляющий рывок, также со сверхмощными модульными системами. Будем надеяться, что период становления компания преодолела и теперь войдет в первый эшелон российского рынка ИБП. По крайней мере, ей не хватило совсем немного, чтобы войти в тройку лидеров.
По итогам 2 квартала 2026 г. пьедестал почета разделили Импульс, Ippon и Сyberpower, на которых пришлось 36,6% рынка в деньгах.
По итогам 1 полугодия 2026 те же компании составили тройку лидеров, правда, суммарное первое место за Ippon, чей бизнес менее зависит от крупных проектов, вследствие чего менее волатилен. Вторую тройку как по кварталу, так и по полугодию, сформировали компании Powercom, Парус Электро и Systeme Electric.