Рынок ИБП в 2026 г.: не идеально, но лучше, чем у остальных
Прежде чем перейти к статистике и новостям первого полугодия 2026, вернемся к нашим прогнозам на текущий год, которые мы активно начали формировать еще осенью 2025 г. Это полезно для того, чтобы понимать, насколько внутрирыночные тренды способны реализовываться в сверхсложной глобальной ситуации
Анализ ситуации на российском рынке ИБП в 1 полугодии 2026 г.
Василий Мочар, директор ITResearch
По заказу изданий www.itbestsellers.ru и www.bytemag.ru аналитическая компания ITResearch традиционно готовит для открытой печати два ежегодных аналитических обзора, посвященных ситуации на российском рынке ИБП.
Основной акцент большой «весенней» статьи был на статистике: на долговременных трендах отрасли, а также, в последнее время, на Установленной Базе ИБП и прогнозировании. Более того, в этом году нам даже пришлось «весенний» обзор расщепить на два, ибо вопрос Установленной Базы оказался столь ёмким, что грозил поглотить основную тематику.
«Осенний» обзор, напротив, призван более оперативно отслеживать ситуацию, разворачивающуюся на рынке ИБП в течение текущего года. В статистике к данному обзору мы ограничиваемся максимум докризисными циклами (глубже мы заглядываем в весеннем обзоре).
Все данные первичны и взяты из регулярных ежеквартальных и ежегодных отчетов аналитической компании ITResearch по российскому рынку ИБП, которые выпускаются с 2000 года.
Прогнозы на 2026 год
Прежде чем перейти к статистике и новостям первого полугодия 2026, вернемся к нашим прогнозам на текущий год, которые мы активно начали формировать еще осенью 2025 г. Это полезно для того, чтобы понимать, насколько внутрирыночные тренды способны реализовываться в сверхсложной глобальной ситуации.
Собственно базисный прогноз на 2026 г., опубликованный в конце 2025 г., звучал следующим образом: «Учитывая, что наш российский рынок ИБП уже полностью преодолел проблемы 2022 г. и сложилась новая конкурентная среда, с более чем 50% присутствием российских производителей, способная решать все возможные задачи и бороться с турбуленцией, мы в целом позитивно смотрим на 2026 г. Наш прогноз – «флэт», т. е. повторение уровней 2025 г. И это серьезный оптимизм, учитывая текущие внешние факторы!».
При этом мы обращали внимание на следующие ключевые факторы:
· Мы считаем, что государственные финансовые ресурсы перераспределены и будут распределяться таким образом, чтобы максимально обеспечить ВПК и силовые ведомства. Коммерческий же сектор целенаправленно остается на голодном пайке. ЦОДы будут реализовываться в той мере, сколько будет найдено денег, однако в ближайшее время рынок будет поддержан за счет завершения уже запущенных проектов, для реализации крупнейших из которых необходимо несколько лет.
· Ключевая ставка ЦБ будет балансироваться как вверх, так и вниз таким образом, чтобы после преодоления самого критичного периода дать бизнесу несколько вздохнуть и обеспечить разумный рост ВВП. В частности, 24 апреля 2026 г. было принято решение снизить ключевую ставку до 14,50% годовых, что на 6,5% ниже уровня лета 2025 г. Однако затем снижение затормозилось, зависнув с июля на отметке 14%. И хотя отсюда уже недалеко до относительно комфортных 12-13%, когда можно надеяться на начало восстановления инвестиционной активности, ЦБ перестал подавать сигналы о готовности к дальнейшему снижению.
· Инфраструктурные ИБП, в отличие от предыдущих лет, будут под давлением. В On-line-сегменте малой и средней мощности, где важен вклад коммерческого сектора, очень вероятен провал, в том числе, потому что в предыдущие годы прошло значительное расширение Установленной Базы, и множество новых устройств не будет пока еще нуждаться в обновлении. Однако при этом модульные решения мощностью 200+ кВА, применяемые в крупных ЦОДах, имеют очень серьезные шансы к росту. Причем, речь будет идти не об единичных устройствах, и даже не решениях в несколько мегаватт, а именно о серьезных комплексах на десятки и даже сотни мегаватт. Основной драйвер роста – ИИ ЦОД (им будет как раз посвящен наш следующий большой обзор).
· Правительство работает над программой развития ЦОДов, согласно которой их количество должно удвоиться к 2030 г. То есть за год нужно вводить по 20-30 тыс. стоек. Вместе с тем, эти планы кажутся мало исполнимыми, и в первую очередь из-за дефицита электроэнергии, особенно вокруг мегаполисов. Сейчас российские ЦОДы совокупно потребляют до 2 ГВА (кстати, майнеры даже чуть больше), и где найти ещё минимум 2 ГВА – большой вопрос. Особенно в ситуации, когда значительная часть производственных мощностей энергетиков задействована для масштабных внеплановых ремонтов.
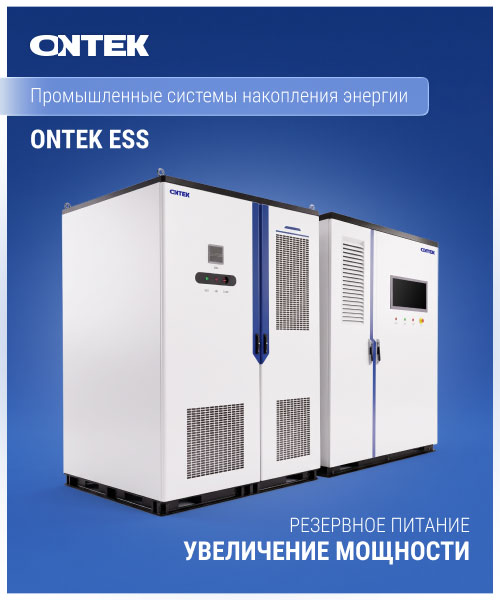
Промышленная система накопления энергии ONTEK ESS обеспечивает объект дополнительной мощностью в часы пикового потребления и автономным питанием при отключении внешней сети. В одном корпусе размещены LiFePO4-аккумуляторы, двунаправленный инвертор, жидкостное охлаждение, автоматическое пожаротушение и система управления.
ONTEK ESS устанавливается на улице – во всепогодном шкафу или стандартном 40-футовом контейнере. Система подключается параллельно к действующей сети без полной перестройки электроснабжения.
Когда объекту не хватает выделенной мощности, накопитель автоматически добавляет необходимую энергию. Это позволяет подключать новое оборудование, выдерживать резкие скачки нагрузки и не превышать допустимую мощность на вводе. При перебоях или отключении городской сети запасённая энергия поддерживает автономную работу оборудования.
Система управления следит за нагрузкой и сама выбирает режим зарядки и разрядки.
Детальная техническая информация – на сайте вендора.
Реклама:ООО «ОНТЕК»,
ИНН:5029279555, ERID:2SDnjdr4Ls5
Реальная ситуация в 2026 году
Однако 2026 г. уже с самого начала показал богатое предложение различных форс-мажоров, которые в прогнозах учесть было просто невозможно.
Внезапные дополнительные санкции США на нашу нефтянку привели к резкому увеличению дисконтов на нефть, что вкупе с по-прежнему сильным рублём привело к обвалу поступлений в бюджет. Дефицит резко пошёл вверх.
Расходы бюджета в полтора раза превысили доходы, и даже «успешная» война США против Ирана, выправившая цены на нефть, уже не смогла до конца выправить ситуацию. По данным на 5 октября 2026 г. дефицит федерального бюджета России в 2026 году составил 7,3 трлн рублей. При этом планируемый дефицит российского бюджета в 2026 г. был обозначен в 3,8 трлн рублей, или 1,6% ВВП.
Выше желаемой отметки находится и инфляция. Вице-премьер РФ Александр Новак недавно заявил, что к концу 2026 г. показатель может достигнуть 6,8%. Кстати, тарифы на коммунальные услуги в России резко выросли после индексации с 1 октября. За неделю с 29 сентября по 5 октября цены на коммунальные услуги выросли на 12–17%. Сильнее всего выросли цены на: водоотведение — 17,1%; холодную воду — 15,3%; горячую воду — 14,2%; отопление — 12,7%; электричество — 12%. На фоне индексации тарифов недельная инфляция ускорилась до 0,96% против 0,12% неделей ранее. При этом без учёта коммунальных услуг потребительские цены за неделю выросли на 0,21%.
Рост инфляции практически автоматически означает замедление цикла снижения Учетной Ставки ЦБ, а то и ее разворот. Соответственно, с надеждами на разогрев экономики опять можно распрощаться.
Действительно, одновременно с высокой инфляцией снижаются темпы роста экономики. По прогнозу Минэкономразвития России, в 2026 г. рост ВВП составит 0,6% в реальном выражении. Однако, по результатам сентябрьского макроэкономического опроса ЦБ, респонденты прогнозируют рост ВВП по итогам года на 0,5%.
То есть налицо высокая инфляция и низкие темпы роста. К счастью, это еще не стагфляция, поскольку отсутствует третья компонента: рост безработицы. (Хотя Правительство откровенно не прочь было несколько повысить текущий показатель в 2,2%, ибо он слишком мизерный и начинает вредить вследствие малой мобильности населения. Впрочем, последнее время количество вакансий по множеству профессий уже показывает резкое снижение, так что до разговоров зарубежных экономистов о стагфляции в России осталось недолго).
Тут также обязательно следует упомянуть недавние высказывания Владимира Владимировича Путина на Валдае 26, который признал, что охлаждение экономики было целью Правительства. (Это коррелирует с нашими соображениями, высказанные в предыдущем параграфе). Также (очень важно!) Президент отметил, что удары украинских беспилотников по НПЗ, гражданским кораблям, складам WB и Озон… привели к потере примерно 1% ВВП. В результате темпы роста по итогам 2026 г. снизились до уже упомянутых выше 0,5%.
В принципе, все эти крайне негативные факторы еще далеки от катастрофичных. Российская экономика пока достаточно уверенно выдерживает войну, а дефицит незначителен по сравнению с «мирными» европейскими странами. Но вместе с тем, перечисленные моменты однозначно ухудшают исполняемость наших прогнозов, поскольку в используемую нами экономическую модель были заложены существенно более оптимистичные параметры. Но форс-мажоры на то и форс-мажоры.
Сейчас в России строятся 42 ЦОДа с общим объёмом инвестиций более 280 млрд рублей. Формируется генсхема их размещения — с приоритетом для территорий, где есть профицит электроэнергии, атомная и гидрогенерация. Очевидно, что строительство ЦОДов – это сложнейшая многоплановая задача, но всё же значимую часть затрат требует инженерное оборудование машзала. А как показал наш Опрос 2025 г., в 45% случаев при строительстве ЦОДа Источники Бесперебойного Питания составляют 10-20% от стоимости всего оборудования. И в 35% случаев ИБП составляют 20-30% от оборудования. Это означает, что у рынка ИБП есть существенная поддержка, тем более что по данным того же Опроса коммерческие ЦОДы (не считая корпоративных) обеспечивают около 18% всего рынка ИБП.
ИБП NERPA RU NS800: надёжность в
компактном исполнении
NERPA RU NS800 — линейно-интерактивный ИБП, разработанный
для защиты компьютерной техники и периферийного оборудования от перебоев,
скачков и нестабильности электропитания. Устройство может использоваться
на рабочих местах и в быту и обладает широким набором функций. Управление на
базе микропроцессора со встроенной технологией самодиагностики обеспечивает
высокую надежность ИБП. Эффективность и бесперебойная работа достигаются
благодаря интеллектуальной системе быстрого заряда аккумуляторной батареи.
Небольшой вес и компактная конструкция позволяют использовать устройство даже в
условиях ограниченного рабочего пространства.
В числе ключевых характеристик:
· Выходное напряжение в форме аппроксимированной синусоиды
· Вход:
Мощность (ВА/Вт): 800/480
Номинальное напряжение (АС): 220/230/240 В
Частота: 60/50 Гц
· Выход:
Регулирование напряжения (режим батареи): ±10%
Время переключения: 2–6 мс (типовое), макс. 10 мс
· Автоматический регулятор напряжения (АVR) с функциями повышения и понижения напряжения для его стабилизации (одна ступень повышения и одна ступень понижения).
· Автоматический перезапуск после восстановления сетевого электропитания.
· Функция холодного запуска (Cold Start).
· Заряд аккумуляторной батареи при выключенном ИБП.
· Интеллектуальная система быстрого заряда аккумуляторной батареи.
· Опциональная совместимость с генераторными установками.
· Опциональные интерфейсы связи USB/RS232 и защита линий связи RJ11/RJ45
ИБП доступны к заказу через официального дистрибьютора Nerpa — компанию OCS.
Реклама: ООО «ФабрикОн»,
ИНН:7751146052, ERID:2SDnjcKD8d9
Динамика рынка
Всего за 1 полугодие 2026 г. было продано 481 тыс. ИБП на 177 млн долл. Годовая динамика составила минус 10% в штуках, но при этом наблюдался рост в 15% в деньгах. Напоминаем, что наш прогноз на 2026 год был «флэт», т. е. нулевые темпы роста при смещении рынка в сторону сверхтяжелых решений. Фактически мы наблюдаем, что хотя рынок пока «не добирает» в штуках, в деньгах процесс идёт более чем позитивно (учитывая текущие экономические и геополитические реалии). Кстати, напоминаем, что традиционно на рынке ИБП денежные показатели являются более значимым показателем, чем штучные. Так что интегрально мы не промахнулись.
Диаграммы 1.1 – 1.4 отлично иллюстрируют динамику российского рынка ИБП за последние годы. И он показывает поразительную устойчивость и силу, намного большую, чем большинство остальных ИТ-отраслей.
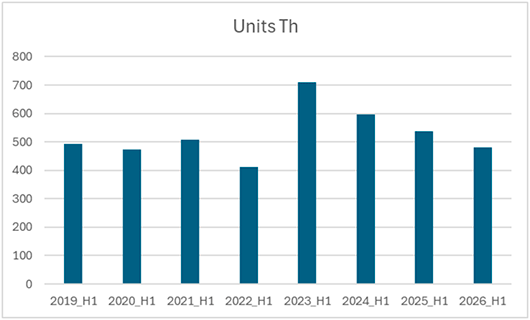
Рис. 1.1. Динамика продаж ИБП по первому полугодию. В тыс. штук
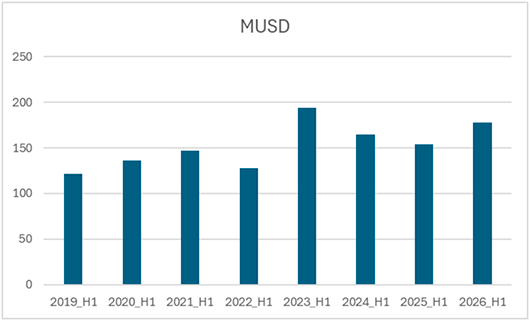
Рис. 1.2. Динамика продаж ИБП по первому полугодию. В млн долл.
Даже эпидемия коронавируса и связанный с ним исход из офисов не смогли обрушить массовый рынок ИБП. При этом централизация вычислений, наоборот, повысила спрос на ЦОДы, что вылилось даже в рост рынка в деньгах.
С началом СВО и последовавших суперсанкций и бегства западных компаний наблюдался значимый провал, который, впрочем, был более чем скомпенсирован в следующем году, который показал просто аномальные темпы роста (см. рис. 1.3). Отрадно, что значительную часть этого роста (и прибыли) обеспечили российские компании или китайские, которые присутствуют на нашем рынке уже десятки лет и пустили здесь прочные корни.
Новые ИБП ITK ELECTRA: решения для дома/офиса/серверных стоек, промышленности, телеком и ЦОД
В обновленный ассортимент однофазных линейно-интерактивных ИБП ITK ELECTRA вошли серии:
— ST8 (EST8) мощностью 600, 800 и 1000 ВА — универсальный вариант для дома и небольшого офиса, когда важно подключить большое количество устройств и одновременно использовать ИБП для зарядки мобильной электроники.
— ST (EST) мощностью от 650 ВА/ 390 Вт до 3000 ВА/1800 Вт – это решение, ориентированное на домашнее использование и небольшие офисы. Компьютер, монитор или другой комплект оборудования получает резервное питание и защиту без необходимости использовать более производительный ИБП.
— LR (ELR). Это уже стоечные линейно-интерактивные ИБП высотой 1U, предназначенные для установки в телекоммуникационные шкафы и стойки стандарта 19″. В серию входят три модели: ELR-750VA-1-002, ELR-1000VA-1-004, ELR-1200VA-1-004.
В обновленную линейку трехфазных ИБП ITK ELECTRA вошли:
— Трёхфазные модели серии ITK ELECTRA OR (6 и 50 кВА) — это онлайн-ИБП двойного преобразования в универсальном форм-факторе Rack/Tower, рассчитанные на защиту серверного, телекоммуникационного, медицинского и промышленного оборудования.
— ИБП серии ELECTRA OB (10–200 кВА, напольное исполнение, онлайн с двойным преобразованием) решение для критически важных нагрузок, где простой недопустим.
— флагманская линейка модульных онлайн-ИБП двойного преобразования (ITK ELECTRA OM) для крупных объектов: ЦОД, телеком-узлов, промышленных предприятий, банков, медицинских учреждений и научных центров. Архитектура построена по принципу «системное шасси c горячей заменой силовых модулей», что даёт уникальную гибкость при масштабировании и обслуживании.
Подробнее
Реклама:
АО «ИЭК ХОЛДИНГ», ИНН:
5074092485, ERID: 2SDnjchkbYg
Однако после 2023 г. массовый рынок попал в выраженный нисходящий тренд, планомерно снижаясь на 10-15%, при этом динамика денежных показателей намного более устойчива (см. рис. 1.3).
2026 г., как было сказано выше, демонстрирует разнонаправленную динамику. И она пока выглядит определенно лучше, чем в 2025 году. Деньги, по крайней мере, уже находятся в выраженной положительной зоне.
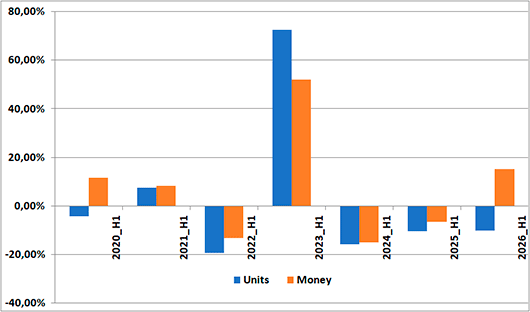
Рис. 1.3. Динамика годовых темпов роста
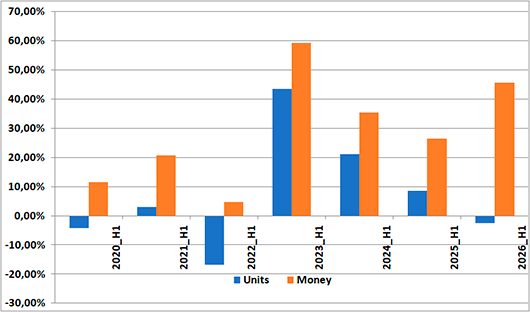
Рис. 1.4. Динамика годового накопительного роста
Если перейти к накопительному росту (см. рис. 1.4), то можно считать, что российский рынок ИБП в целом «в плюсах» по сравнению с докризисным 2019 г. Несмотря на то что в штуках рынок снизился на номинальные 2,6%, в деньгах рост составил более 45%, и это просто отличный результат! Цифровизация экономики России идёт полным ходом, и рынок ИБП является бенефициаром данных процессов.
Стоит отметить, что такая разная динамика штучных и денежных показателей означает, что рынок ИБП уверенно смещается в инфраструктурную составляющую. Продажи On-line-устройств растут опережающими темпами (об этом в следующем разделе) и это приводит к заметному росту средневзвешенной стоимости одного устройства (см. рис. 1.5). За несколько последних лет она прибавила 50%, увеличившись с 250 до 370 долл. И это очень хорошо для рынка, поскольку здесь не просто отход от продаж коробочных продуктов, но и рост сервисной составляющей. А это дополнительная прибыльность.
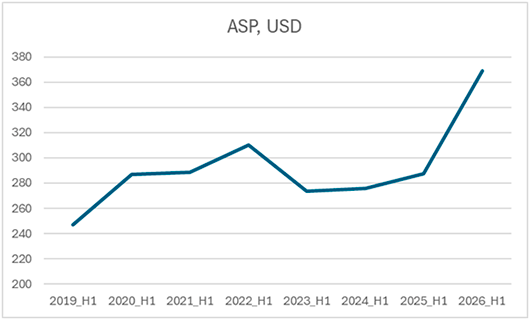
Рис. 1.5. Динамика средневзвешенной стоимости ASP. USD
Если посмотреть на динамику внутри первого полугодия 2026 г., то она различалась довольно активно, с улучшением общего настроения и нарастанием тяжелой составляющей.
За 1 квартал 2026 г. было продано 217 тыс. устройств всех классов и мощностей: от 300 ВА до 1,2 МВА. В деньгах рынок оценивается в 70 млн долл. Годовая динамика (YTD, по сравнению с 1 кварталом 2025 г.) показала снижение продаж в штуках на 18,7%. Однако рынок при этом в деньгах даже вырос почти на 1%. Это связано с тем, что в прошлом году в начале года хорошо чувствовали себя массовые ИБП, сейчас же фокус был на тяжелых инфраструктурных решениях, вследствие чего средневзвешенная стоимость (стоимость одного ИБП в целом по рынку) выросла на 24%.
За 2 квартал 2026 г. российский рынок ИБП переменного тока оценивается в 264 тыс. устройств. В деньгах это составило 107,3 млн долл. По сравнению с 1 кварталом текущего года рынок прибавил 22% в штуках и более чем внушительные 53% в деньгах.
В годовом выражении (YTD, по сравнению с 2 кварталом 2025 г.) рынок всё же немного просел в штуках (минимальный минус 1,9%), но при этом показал серьезный рост в деньгах, прибавив 27%. Такая разнонаправленная динамика связана с фокусировкой рынка на сверхтяжелых модульных решения для крупных ЦОДов, о чём мы, впрочем, писали еще в прогнозе на текущий год (см. выше). В результате средневзвешенная стоимость за год выросла почти на 30%. Для показателя год к году это аномально много.
ИБП CBR — надежная опора для вашей техники и бизнеса
Источники бесперебойного питания CBR зарекомендовали себя как надежные решения, отвечающие актуальным требованиям рынка. Ассортимент не стоит на месте, выходят новые конфигурации востребованных серий, способные закрыть задачи любого масштаба: от защиты офисной техники до бесперебойной работы серверов и телекоммуникационного оборудования.
Ассортимент CBR пополнился новыми конфигурациями серий ELECTRON, QUANTUM, ESSENCE и CRYSTAL.
Серия ELECTRON получила линейно-интерактивные модели мощностью 675–875 ВА с розетками C13 для серверов и коммутаторов. В линейке QUANTUM появились конфигурации на 650–1500 ВА с интерфейсом HID-USB для интеграции с операционными системами, защитой RJ45 и вариантами на 4 или 6 розеток C13. Онлайн-серия ESSENCE расширена моделями до 3000 Вт с LCD-дисплеем, портами RS-232 и поддержкой SNMP-карт, подключением внешних батарейных блоков и функцией аварийного отключения EPO.
Особого внимания заслуживает новая серия CBR CRYSTAL. Это линейно-интерактивные ИБП мощностью от 360 до 600 Вт с восемью евророзетками, оснащёнными резервированием и фильтрацией. Решение позволяет подключать множество устройств без дополнительных удлинителей и сетевых фильтров. В серии предусмотрены стабилизатор с режимами Boost и Buck, микропроцессорное управление, автостарт и холодный старт, автоматический выключатель и быстрая замена батареи.
Новинки подойдут для рабочих мест, небольших офисов, кассовых систем и видеонаблюдения. Оборудование уже доступно для заказа со склада NETLAB.
CBR – энергия ваших достижений.
Реклама: ООО «Бион»,
ИНН: 5047181263, ERID:2SDnjeVEkYK
Заканчивая данный «общий» раздел, стоит еще раз вернуться к статистике и прогнозам (на этот раз ближнего действия). Если взять итоги каждого первого полугодия и сравнить их с итогами всего года, то мы получим довольно схожую и в целом устойчивую закономерность (см. рис. 1.6). Для текущего года мы, очевидно, этот расчёт сможем провести только в феврале, подводя итоги всего 2026 г. Однако, мы можем опереться на данную динамику и попробовать рассчитать заканчивающийся год.
Мы видим, что в 2024 и 2025 гг. первое полугодие составляло около 44% в штуках и 40% в деньгах от всего года. Если взять ту же закономерность, то легко определить ожидаемый уровень 2026 г. в целом.
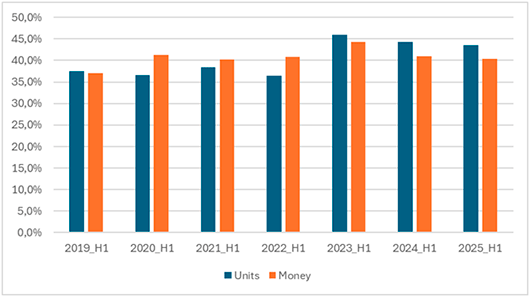
Рис. 1.6. Динамика вклада 1 полугодия в общегодовые показатели
Итак, текущие цифры позволяют ожидать, что за весь 2026 г. будет продано 1,1 млн ИБП на сумму в 444 млн долл. Более точно мы будем знать в феврале 2027 г., но думаем, что в штуках результат вряд ли будет сильно отличаться. В деньгах чуть меньше определенности, ибо рынок становится более зависим от крупных ЦОДов, реализация которых носит спорадический характер.
Технологическая структура рынка
Классификация ИБП
Потребности целевых рынков многообразные, что требует от производителей ИБП разрабатывать линейки продуктов, различающихся по функционалу и внешнему виду. ITResearch, в зависимости от текущих задач, использует различную сегментацию ИБП.
На рынке ИБП представлено несколько топологий аппаратов: резервные (Off-line); интерактивные (Line-interactive AS и SIN) и двойного преобразования (On-line). В свою очередь On-line ИБП разделяем на пять подгрупп, исходя из их диапазонов мощностей: до 3 кВА, от 3 до 10 кВА, 10-120 кВА, 120-200 кВА и свыше 200 кВА.
ИБП Off-line и line-interactive AS в подавляющем числе случаев ориентированы на рынок массовых приложений. Поэтому их мы объединяем в сегмент mass (или массовые решения).
ИБП line-interactive SIN и On-line легче 3 кВА используются для защиты серверов и сетевого оборудования. Для защиты одного или нескольких устройств. Соответственно их можно объединить в группу light corporate (или легкий корпоративный класс).
Всё, что «тяжелее», т. е. on-line-ИБП мощностью свыше 3 кВА относятся к сегменту heavy (или «тяжелое» оборудование).
Помимо сегментации по технологии и мощности практикуется деление по форм-фактору и топологии (Tower, Home, Modular, RM, RT). Также в ряде случаев востребовано деление по фазам: 1:1, 3:1 и 3:3.
По просьбе некоторых участников рынка и следуя тенденциям рынка, мы в 2025 г. выделили в отдельную категорию сверхтяжелые 200+ кВА аппараты, которые становятся всё более массовыми. Теперь у нас в отчете вместо категории On-line, more 120 kVA появились две категории: On-line, 120-199 kVA и On-line, 200+ kVA. И эта сегментация уже распространена на предыдущие годы. По хорошему, можно было бы сделать категорию On-line, 100-199 kVA, но тогда вылезает множество проблем с сопоставимостью с предыдущими периодами, поэтому мы решили оставить как есть.
Динамика рынка ИБП не ограничивается общими показателями, что и не удивительно, учитывая его технологическую сложность и разнообразие целевых рынков.
Когда-то на российском рынке доминировали резервные (off-line) ИБП, что во многом было связано с продуктовой политикой компании APC, считавшей, что для массовых рабочих мест данной технологии вполне достаточно. С тех пор много воды утекло, и на смену off-line пришли line-interactive AS, да и APC сама куда-то делась. Но до 2026 г. о резервных устройствах еще можно было говорить, однако в текущем году их доля одним махом уполовинилась, в то время как массовые интерактивные аппараты снизились на 10%.
Почему в источниках бесперебойного питания STARK COUNTRY используются АКБ Ventura HIGH RATE?
Компания «Пауэрконцепт» представляет серию новых решений — источники бесперебойного питания STARK COUNTRY ONLINE со встроенными батареями Ventura HIGH RATE.
Электронная начинка ИБП гарантирует качество и непрерывность электропитания, а роль поставщика энергии на период автономной работы выполняют аккумуляторы Ventura HR.
В обычных условиях ИБП питается от внешней электросети, а аккумуляторы остаются в резерве. При ее отключении АКБ мгновенно принимают на себя нагрузку и обеспечивают потребителей энергией. В подобной ситуации решающим оказывается не столько номинальный запас в ампер-часах, сколько способность батареи переносить большие токи и выдавать значительную мощность при кратковременном разряде.
АКБ Ventura HR — это AGM-батареи в противоударном корпусе из АБС-пластика, созданные по оригинальным итальянским разработкам именно для таких задач. Углерод в составе отрицательных пластин (технология GFC) обеспечивает более быстрое восполнение заряда и повышенную проводимость. По сравнению с типовыми АКБ аналогичного назначения они выдают до 40% больше мощности.
Реклама:ООО «Пауэрконцепт»,
ИНН:7710914611, ERID:2SDnjeJp9iT
В итоге, по первому полугодию 2026 г. доля резервных ИБП в штуках опустилась ниже 6% рынка, а в деньгах составила и вовсе мизерные 1,7%. (см. рис. 2.1). Line-interactive AS ИБП, основной массовый сегмент рынка, в юнитах чуть-чуть даже приподнял свою долю до 71,6% (за счет off-line), но в деньгах тоже продолжил поход вниз, потеряв ещё 3,5% и достигнув уровня 19%.
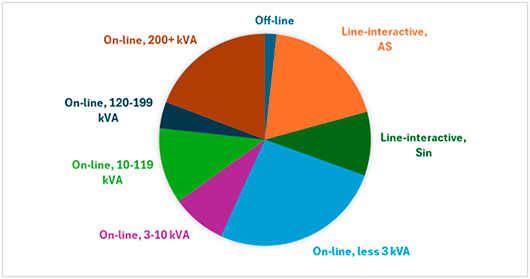
Рис. 2.1 Структура рынка ИБП по основным сегментам. В деньгах
Ключевым сегментом рынка в деньгах сейчас являются легкие On-line ИБП мощностью 1-3 кВА, на их долю приходится уже около 30% всех продаж. И не удивительно, поскольку у них широчайший спектр критичной индивидуальной нагрузки во всех сферах жизни: от серверных до телекома, промышленности, транспорта и медицины. Также здесь всё больше доминирует универсальный форм-фактор RT (Rack/Tower), облегчающий размещение ИБП в стойках, рядом с защищаемым оборудованием.
Поэтому доля самого форм-фактор RT (в котором также представлены сегменты Line-interactive Sin, On-line 3-10 кВА и даже встречаются трехфазные On-line 10-119 кВА) уверенно закрепилась на уровне выше трети рынка (см. рис. 2.2). Да и в штучном выражении это уже вполне себе массовые устройства для дистрибьюторского канала.
Но можем отметить, что эта доля была бы еще выше, если не резкий вклад модульных решений, которые в 1 полугодии 2026 г. приблизились к отметке четверть всего рынка в деньгах. Причем, в подавляющем числе случаев это были сверхмощные системы 200+ кВА. Модульные фреймы мощностью до 1,2 МВА становятся доминирующим вариантом при построении крупных ЦОДов. Впрочем, в первую очередь, что закономерно, доля «модулек» выросла за счет классических моноблоков (Tower).
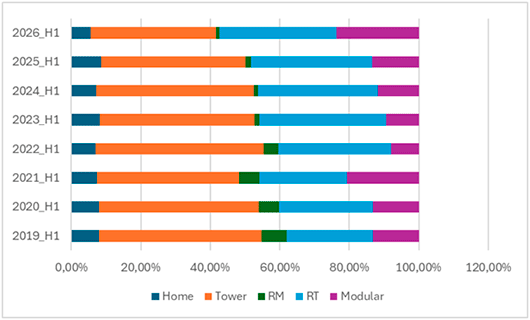
Рис. 2.2 Динамика доли основных форм-факторов. В деньгах
В общем, массовый сегмент, несмотря на рост в 1 полугодии 2025 г., вернулся к отметке в 20% рынка (см. рис. 2.3). А на первое место уверенно вернулись тяжелые решения, и что-то подсказывает нам, что это уже навсегда.
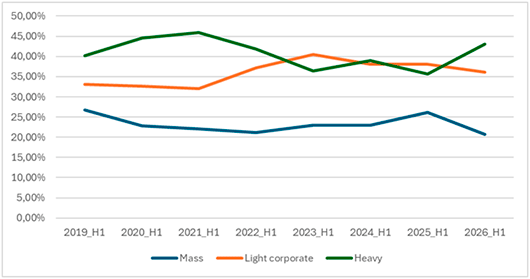
Рис. 2.3 Динамика доли основных классов. В деньгах
Хотим также обратить внимание на продолжение внутреннего перераспределения технологий внутри класса легких корпоративных решений, который состоит из Line-interactive Sin и On-line 1-3 кВА ИБП. В целом продажи таких ИБП находятся в восходящем тренде, хотя рост и несколько замедлился в последнее время (см. рис. 2.4). При этом продолжается процесс выдавливания интерактивных аппаратов. Однако мы не ждем и полного «обнуления», ибо Line-interactive Sin доступнее по цене и обладают таким заметным преимуществом, как более высокий КПД, и это во многих случаях перекрывает иные требования, зачастую избыточные.
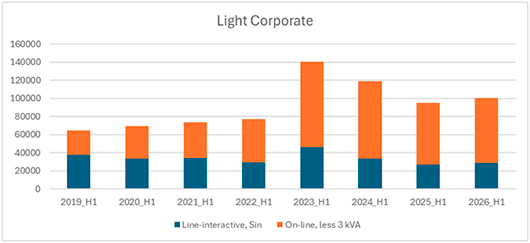
Рис. 2.4 Перераспределение продаж внутри легкого корпоративного класса. В штуках
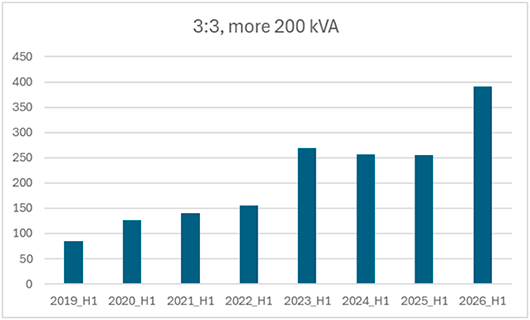
Рис. 2.5 Динамика продаж самых мощных систем. 200+ кВА. В штуках
Следует отметить, что продажи сверхтяжелых ИБП для крупных ЦОДов продолжают быстро расти (см. рис. 2.5), и их доля увеличилась за год с 12% до 19%. Диапазон средних мощностей при этом в стагнации. Кстати, это очень хорошо коррелирует с нашим прогнозом на текущий год.
Стоит также еще раз отметить, что именно здесь происходит взрывное доминирование модульных решений. Такими темпами в ЦОД останутся только «модульки», а моноблочные ИБП (включая всё более редкие трансформаторные решения) будут вытеснены в инженерную инфраструктуру, промышленность, транспорт и медицину.
Конкурентная среда
По итогам 1 квартала 2026 г. на первом месте оказался Ippon, далее следуют Cyberpower и Parus Electro (с серьезными количествами мегаваттных систем для ЦОДов). Вторая тройка: Powercom, Hiden и Impuls. Суммарно на группу лидеров пришлось 49% всего рынка в деньгах.
Основным бенефициаром 2 квартала 2026 г. был бренд Импульс, который сумел реализовать несколько крупнейших проектов со сверхтяжёлыми модульными решениями для ЦОДов и промышленности. Также порадовала российская компания Systeme Elecrtic, сделавшая впечатляющий рывок, также со сверхмощными модульными системами. Будем надеяться, что период становления компания преодолела и теперь войдет в первый эшелон российского рынка ИБП. По крайней мере, ей не хватило совсем немного, чтобы войти в тройку лидеров.
По итогам 2 квартала 2026 г. пьедестал разделили компании Импульс, Ippon и Syberpower, на которых пришлось 36,6% рынка в деньгах.
По итогам 1 полугодия 2026 те же компании составили тройку лидеров, правда, суммарное первое место за Ippon, чей бизнес менее зависит от крупных проектов, вследствие чего менее волатилен. Вторую тройку как по кварталу, так и по полугодию сформировали компании Powercom, Парус Электро и Systeme Electric.
Стоит отметить, что, за небольшим исключением, эта ситуация близка к прошлогодней и позапрошлогодней. А это означает, что период качественной трансформации российского рынка ИБП в целом завершен. После массового исхода «грандов» в 2022 г. некоторые компании не растерялись, а напротив, нарастили инвестиции в наш рынок и развитие своего бизнеса. И теперь пожинают плоды, в хорошем смысле.
Напоминаем, что в официальном отчете ITResearch в явном виде включаются только заметные бренды и те, по которым у нас есть уверенность. Если нет ни того, ни другого, мы их (включая даже относительно немалые компании, но которые излишне увлекаются «шифрованием») оцениваем и суммируем в рамках «бренда» Other, по которому мы ведем полную статистику, включая штуки, деньги и структуру. Также мы сюда включаем и поставки по параллельному импорту (Huawei, APC, Delta…), насколько удается их оценить без конкретизации по брендам. К сожалению, если еще в 2019 г. графа Other оценивалась нами в 3% рынка, то сейчас «туман войны» покрыл около 14%. Надеемся, со временем всё вернётся на круги своя.
Достоверно посчитать долю российских СТМ очень сложно, поскольку даже у локальных брендов далеко не весь ассортимент производится здесь. Формально их суммарная доля рынка составляет около 60%, что потрясающе выглядит на уровне 20% году в 2019.
К сожалению, подавляющее большинство из их оборудования пока еще производится в Китае. Российское производство также развивается, но процент локализации у всех разный. Из-за этого не всё попадает в реестр Минпромторга. В реальном секторе, который ещё может работать вне рамок 44 ФЗ, это не так критично, но как было сказано выше, именно этот класс заказчиков находится под давлением.
На российском рынке ИБП монополизации (как в прежние времена с APC) уже давно не наблюдается. Сформирован новый уверенный первый эшелон из пяти-шести игроков, что отличает его от других отраслей, где за парой-тройкой лидеров со значительным отрывом следует длинный шлейф из небольших игроков, не способных дать бой. Упомянутые же выше бренды имеют вполне сопоставимые результаты и часто ротируются. Более того, даже второй эшелон более чем заметен, да и третий совсем не теряется. И такая низкая консолидация рынка означает крайне высокую интенсивность конкуренции.
По данному показателю здесь до 2023 г. сохранялся выраженный растущий тренд. Соответствующий индекс Герфиндаля (сумма квадратов долей вендоров; в случае рынка ИБП рыночные доли берутся в деньгах для корректной сопоставимости) снижался, показывая уменьшение консолидации рынка (см. рис. 3.1). Соответственно интенсивность конкуренции быстро росла (здесь обратная зависимость): индекс Герфиндаля в моменте снижался до 0,06, что является аномально высоким показателем интенсивности. В 2024 г. наметилось движение вверх, к росту консолидации, но последние два года оно зависло на уровне 0,08, что по-прежнему очень высокий показатель интенсивности конкуренции.
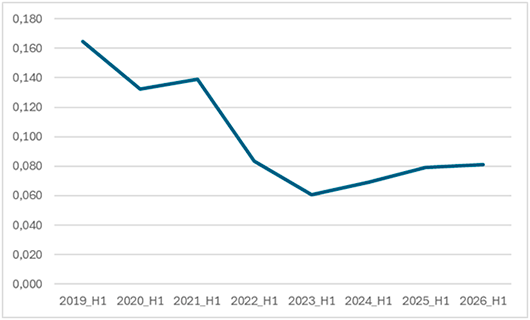
Рис. 3.1. Динамика индекса интенсивности конкуренции
В различных рыночных сегментах интенсивность конкуренции заметно отличается от интегрального показателя (см. рис. 3.2) и чаще всего бывает ниже. Обусловлено это как различным оборудованием, так и разными наборами конкурирующих компаний.
Максимальная консолидация наблюдается в массовом сегменте. Соответствующий индекс составил 0.15, что недалеко от 0.18 (уровень монополизированного рынка). Тяжелый сегмент был ранее самый конкурентный, но теперь в нем выделились несколько крупнейших игроков, и консолидация увеличилась, превысив даже уровень легкого корпоратива. Но это еще уровни высококонкурентных отраслей.
На массовом рынке основную конкуренцию традиционно составляют CyberPower, Ippon и Powercom. В целом эта группа обеспечивает львиную долю продаж (62% в деньгах), соответственно, как уже было сказано выше, индекс консолидации довольно высок (а интенсивность конкуренции, соответственно, относительно невысока).
В сегментах «легкий корпоратив» кроме CyberPower, Ippon и Powercom в 1 полугодии 2026 г. особенно активны были также Powerman, Parus Electro и Cyber Electro, контролирующих вместе уже только около 55% рынка, что и проявляется в заметно большей интенсивности конкуренции.
В тяжелом сегменте ситуация схожая (целая группа заметных брендов). Особо мы выделили бы Parus Electro, Impuls, Systeme Electric, Hiden и Cyber Electro, на которых приходится суммарно 57% всех продаж.
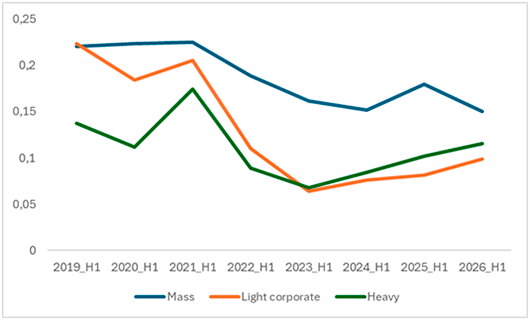
Рис. 3.2. Динамика индекса интенсивности конкуренции в основных классах ИБП
Ну и, в финале стоит копнуть ещё глубже и сравнить конкуренцию внутри различных классов On-line оборудования (см. рис. 3.3). В целом ситуация в различных мощностных диапазонах сильно не отличается, поскольку все игроки сегмента обладают полным спектром оборудования и работают по широкому фронту.
Бросается в глаза выброс в сверхтяжелом сегменте в 2021 г. Это был один из первых мегапроектов, реализованных на оборудовании Huawei (мы о нем подробнее писали несколько лет назад). Затем ситуация здесь стабилизировалась, но в последние годы опять наметилась узкая группа компаний, которые перехватывают значимую часть проектов мощных ЦОДов в России. Индекс Герфиндаля в первом полугодии 2026 г. составил 0,21, что означает высокий уровень монополизации.
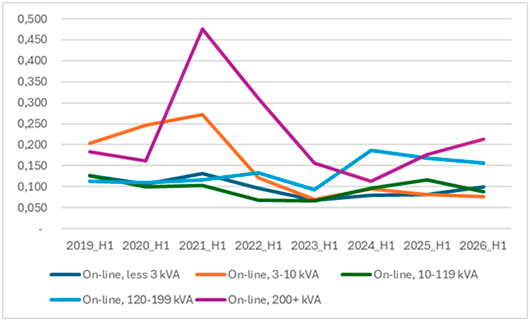
Рис. 3.3. Динамика индекса интенсивности конкуренции в различных мощностных сегментах On-line ИБП