Графических процессоров в мире хватает, а вот ABF…
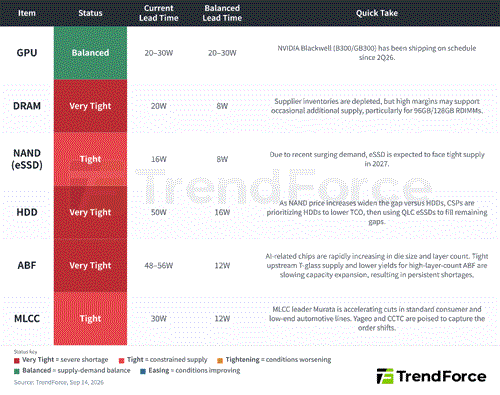
Как ни странно, сроки поставок ГПУ сегодня почти такие же, как были до ИИ-бума. А вот по прочим направлениям в микропроцессорном производстве картина безрадостная. Особенно это касается пленки ABF, применяемой при корпусировании полупроводниковых микросхем, – ее можно дожидаться и 56 недель против прежних 12.
Может показаться парадоксальным, но нехватки графических процессоров – тех самых полупроводниковых компонентов, которые играют ключевую роль в решении задач ИИ (тренировки и исполнения моделей), – глобально не наблюдается. Точнее, ситуация такая: как подсчитали в TrendForce, актуальный срок поставки заказанной у чипмейкеров партии ГПУ составляет сегодня в среднем 20–30 недель. Кажется, что это много, но столь сложные микросхемы не выпекаются словно пирожки в базарный день; сопоставимый срок и ранее был вполне стандартным для такого рода микросхем. Так что отгрузки графических процессоров, можно считать, идут в мировом масштабе ритмично, переживать из-за них заказчикам не стоит.
А вот по всем прочим направлениям картина откровенно безрадостная. В два, а то и в два с лишним раза дольше привычного приходится ожидать микросхем флэш-памяти NAND и многослойных керамических конденсаторов, MLCC. Еще хуже ситуация с чипами оперативной памяти DRAM: вместо штатных для индустрии восьми недель заказчики вынуждены терпеть до 20. Жесткие диски – даже в большем дефиците: прежде типичный срок поставки составлял 16 недель, теперь же почти календарный год – 50 недель.
Наконец, партии такого специфического материала, как ABF (диэлектрическая термореактивная пленка, применяемая при корпусировании высокопроизводительных полупроводниковых микросхем), можно дожидаться и до 56 недель против прежних 12. Дело в том, что пленку эту разработал и запатентовал японский химический гигант Ajinomoto в конце 1990-х, и она оказалась настолько удачной по своим характеристикам (низкий коэффициент теплового расширения, высокая механическая прочность и т. п.), что серьезной альтернативы ей с тех пор не появилось: сегодня Ajinomoto контролирует более 95% мировых поставок ABF.
Другая особенность этого материала, препятствующая развитию конкуренции в данном сегменте, – его низкая маржинальность. Расход ABF на один готовый чип ничтожен, а затраты на воспроизведение прецизионной технологии ее изготовления весьма значительны. И потому поставки такой пленки экономически оправданы только при огромных оборотах, которые обеспечиваются лишь практически монопольным присутствием на рынке – что ставит любого потенциального конкурента Ajinomoto в заведомо невыгодное положение.
Однако и вся микропроцессорная индустрия из-за этого оказалась теперь в западне. Наращивать выпуск чипов, прежде всего DRAM и NAND, необходимо кратно, на рынке их острейший дефицит. Развертывать для этого дополнительные литографические станки – дорого и долго; тем не менее такая работа уже ведется, причем сразу несколькими чипмейкерами. Но в любом случае изготовленные на новых станках (после их ввода в строй) дефицитные микросхемы необходимо будет потом разрезать на отдельные чипы и упаковывать, а тут не обойтись без уже сверхнедоступной ABF.
Масштабировать же выпуск пленки даже сама Ajinomoto способна с огромным трудом (это очень затратное и не самое безопасное химическое производство), не говоря уже о других компаниях. ABF настолько критически важна для штатного функционирования микросхем, что стандартный цикл верификации таких пленок (как новых вариантов от самой Ajinomoto, так и продукции потенциальных конкурентов) занимает на фабриках TSMC, Samsung Electronic и Intel не менее 2–3 лет. По оценке аналитиков, превышение спроса на ABF над доступным предложением и в 2028 г. будет составлять почти 50%.
К счастью, именно тогда в строй начнут входить новые мощности самой Ajinomoto, а заодно завершатся многие действующие ныне долгосрочные, весьма жесткие и обязывающие контракты ее с чипмейкерами – так что те смогут хотя бы понемногу начать привлекать аналогичные материалы от других производителей. Примерно в те же сроки должны заработать и новые чипмейкерские фабрики – что дает экспертам надежду говорить о самом конце 2020-х как о времени, когда острейший дефицит полупроводников в глобальном масштабе начнет хотя бы сколько-то ослабевать.