Изготовление полупроводников все дороже
Уже второй год подряд аналитики SEMI фиксируют рекордный уровень затрат чипмейкеров на основные средства их производства – и пока нет понимания, когда эти расходы хотя бы стабилизируются. При этом по затратам на закупку оборудования США кратно уступают и Южной Корее, и Тайваню, и материковому Китаю.
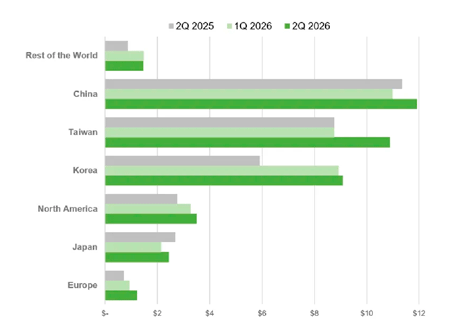
Согласно подсчетам Глобальной ассоциации производителей полупроводниковой индустрии (SEMI), затраты на закупку оборудования для выпуска полупроводников в мире выросли на 23% за год (а квартал к кварталу – на 11%), достигнув по итогам II кв. 2026 г. 40,53 млрд долл. Получается, уже второй год подряд аналитики фиксируют рекордный уровень затрат чипмейкеров на основные средства их производства – и пока нет четкого понимания, когда эти расходы хотя бы стабилизируются, не говоря уж о сокращении.
А это важный момент для всего мирового рынка, поскольку свои инвестиции в оборудование изготовители микросхем, разумеется, транслируют на всю нисходящую цепочку поставок. И потому, пока чипмейкеры не прекратят опережающими темпами закупать все новые станки, о сколько-нибудь заметном снижении цен на микропроцессорную продукцию речи идти не может.
Занимательно, что фактические затраты на закупку оборудования в Северной Америке, невзирая на CHIPS Act и иные инициативы администрации США по локализации изготовления микросхем, кратно уступают и южнокорейским, и тайваньским, и материковым китайским. Особенно обращает на себя внимание как раз активность КНР: ее расходы почти на 1 млрд долл. больше, чем у Тайваня, – а ведь компании со штаб-квартирами на острове закупают по большей части сверхдорогие фотолитографы разновидностей EUV и High-NA EUV, по 300–400 млн долл. за штучку.
В то же время чипмейкеры с материка, которые особенно активизировали свою деятельность в последние несколько кварталов, стараниями все той же американской администрации лишены возможности закупать такое передовое оборудование – и вынуждены тратиться на приобретение фотолитографов предшествующего поколения, DUV, каждый из которых зато обходится не более чем в 80 млн долл.
По этим данным можно оценить, насколько шире масштаб оснащения новых микропроцессорных предприятий в КНР по сравнению с остальным миром и как велика потенциальная угроза с Востока доминированию западных чипмейкеров – к которым можно отнести и тайваньские, и южнокорейские, и японские компании, поскольку оборудование, которым они владеют, в огромной степени построено по американским технологиям, защищенным американскими же патентами.